

Impuls
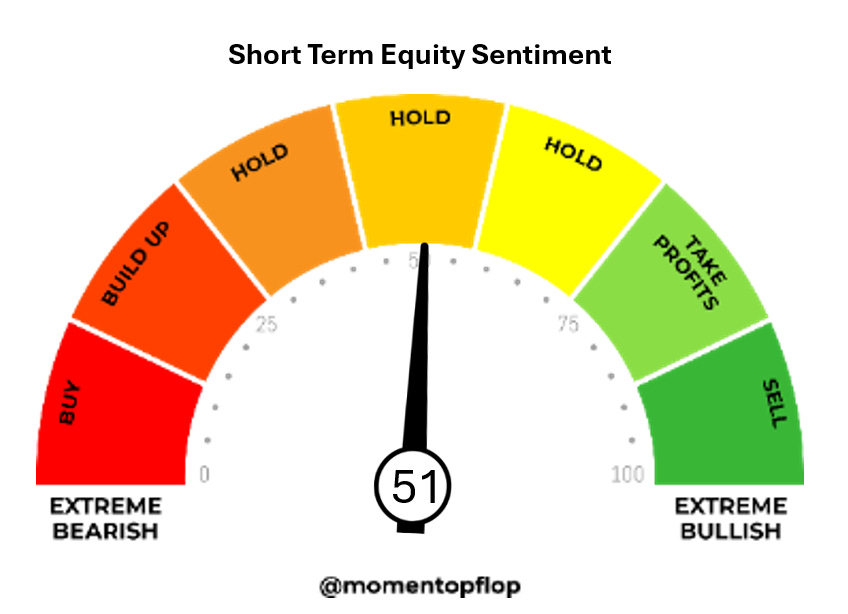
Unser Momentum-Barometer befindet sich weiterhin im neutralen Bereich.
Noticias destacadas
1️⃣ Deutliche Erhöhung des Verteidigungshaushalts (Pentagon)
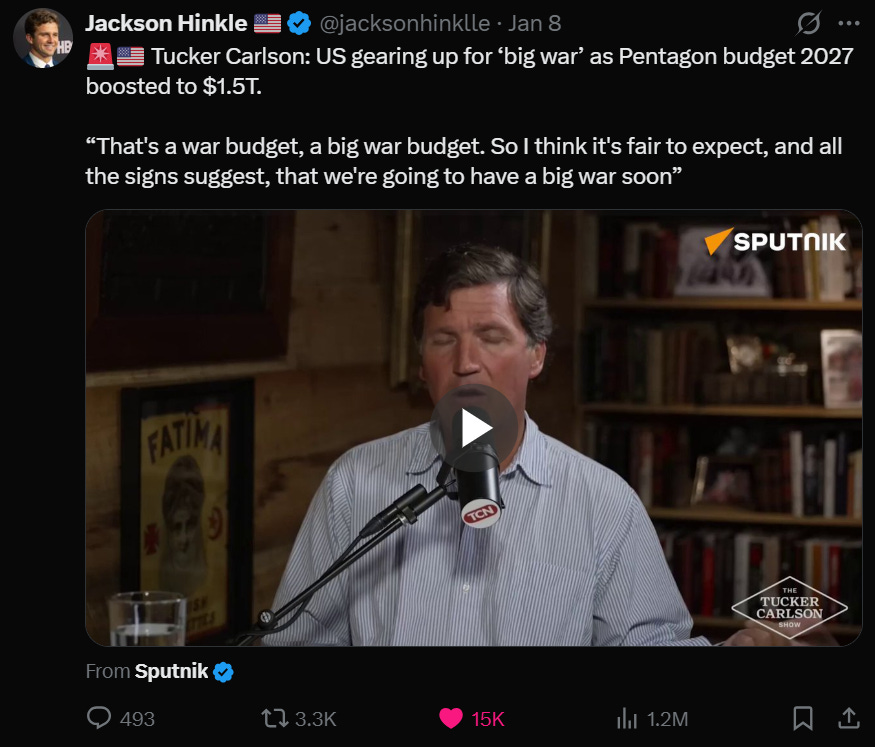
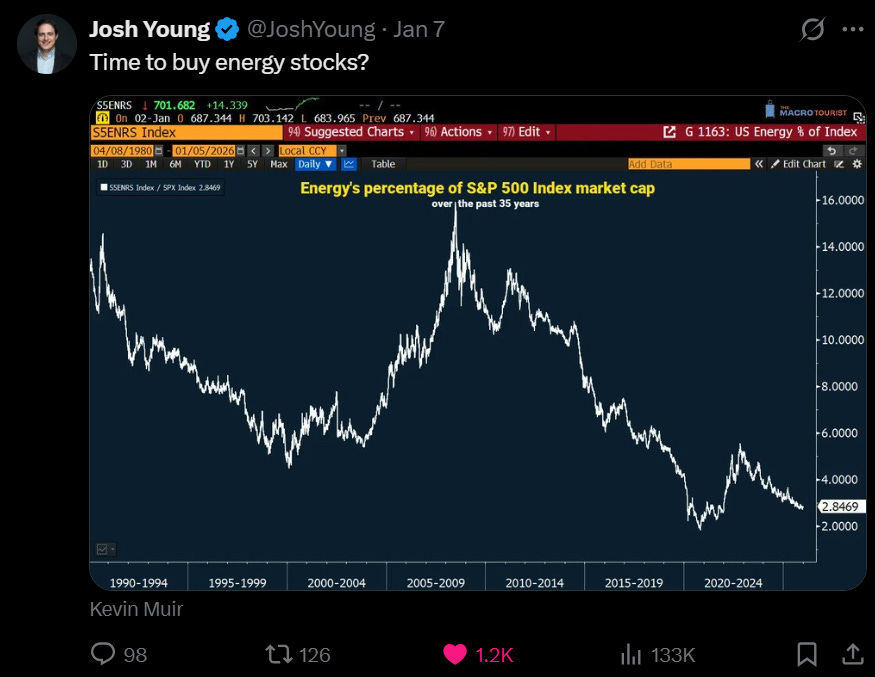
Laut Tucker hat das Pentagon seinen prognostizierten Haushalt für 2027 von 1 Billion auf 1,5 Billionen US-Dollar angehoben – ein außergewöhnlicher Anstieg innerhalb kürzester Zeit. Diese Erhöhung spiegelt ein strukturell angespannteres geopolitisches Umfeld wider und bestätigt, dass die Verteidigungsausgaben nicht mehr zyklisch, sondern strategisch und langfristig ausgerichtet sind. Für die Märkte bestärkt dies die Annahme anhaltend höherer Staatsausgaben, hoher Defizite und strukturellen Drucks auf die langfristigen Zinssätze. Zudem dürften Sektoren wie Verteidigung, Schwerindustrie und Energie profitieren.
2️⃣ Arbeitsmarkt: Weniger offene Stellen, aber niedrigere Arbeitslosigkeit
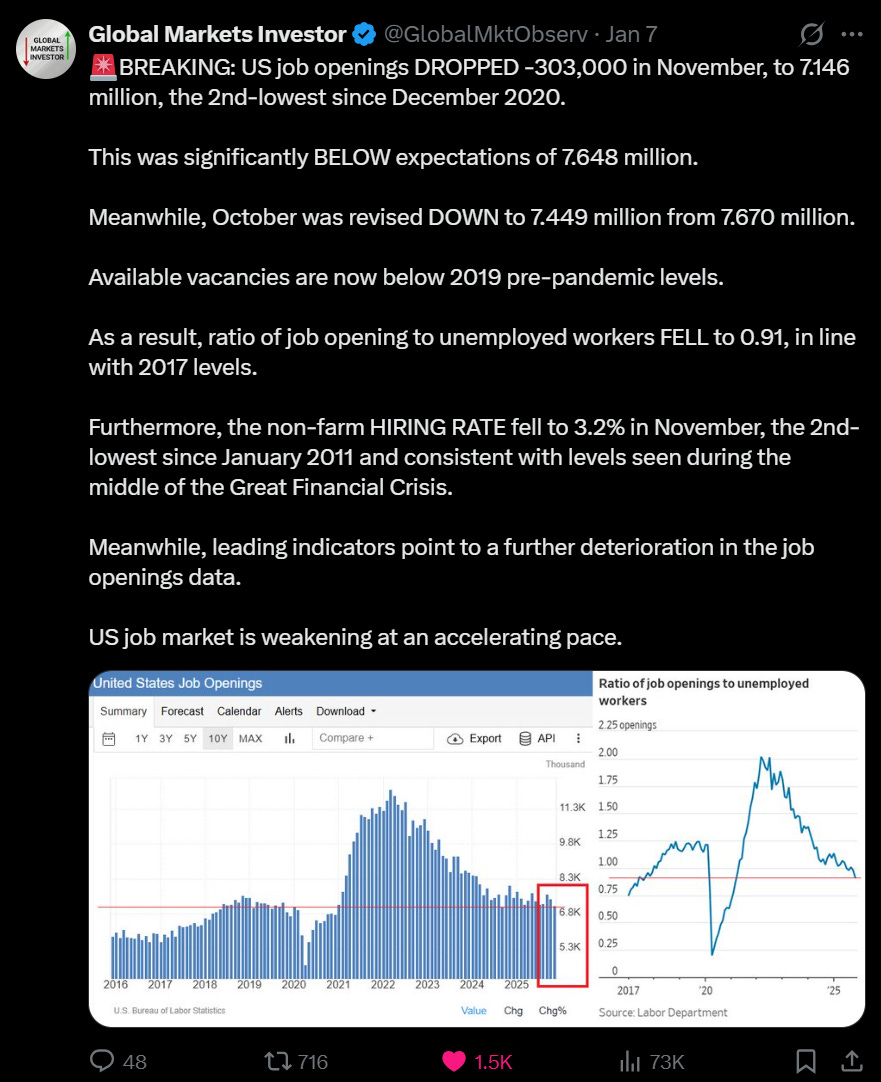
Die Zahl der offenen Stellen (JOLTS) ist stärker als erwartet gesunken, ein Zeichen für eine nachlassende Nachfrage der Arbeitgeber. Die Arbeitslosenquote sank jedoch auf 4,4 %, was auf den ersten Blick widersprüchlich erscheint. Die korrekte Interpretation ist, dass sich der Arbeitsmarkt allmählich anpasst: weniger neue Stellenangebote, aber kein starker Rückgang der Beschäftigung. Dies deutet auf eine geordnete Abschwächung und nicht auf eine unmittelbare Rezession hin und untermauert das von uns beobachtete Szenario einer späten Phase des Konjunkturzyklus.
3️⃣ Die Berichtssaison der Unternehmen beginnt
Der Januar markiert den Beginn der Berichtssaison, und dieses Mal ist sie besonders relevant. Banken dienen oft als erster Indikator für den Konjunkturzyklus. Wenn wir Druck auf die Margen, ein langsameres Kreditwachstum oder sinkende Gewinne beobachten, interpretiert unser Modell dies als Bestätigung für den Übergang in eine späte Zyklusphase.
Wichtige Daten aus der letzten Woche
- ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe (Dez.) 🔴 47,9 vs. erwartete 48,3
Der Produktionssektor schrumpft weiter, und die Daten fielen schlechter als erwartet aus, was die anhaltende Schwäche der Branche bestätigt. - ISM-Dienstleistungen (Dez.) 🟢 54,4 vs. erwartete 52,3
Der Dienstleistungssektor überraschte positiv und zeigte damit die Widerstandsfähigkeit des Binnenwachstums, wodurch die Schwäche des verarbeitenden Gewerbes teilweise ausgeglichen wurde. - JOLTS – Offene Stellen (Nov.) 🔴 7,146 Mio. vs. erwartete 7,60 Mio.
Ein stärkerer Rückgang der offenen Stellen als erwartet. Dies deutet auf eine allmähliche Abkühlung des Arbeitsmarktes hin, was mit einer späten Phase des Konjunkturzyklus übereinstimmt.
Beschäftigungsbericht (Lohn- und Gehaltsabrechnung außerhalb der Landwirtschaft, Dez.) 👉 Wichtigster Datenpunkt der Woche
- Schaffung neuer Arbeitsplätze: 🔴 50.000 statt erwarteter 60.000
Die Schaffung neuer Arbeitsplätze liegt unter den Erwartungen, was eine Verlangsamung bestätigt. - Arbeitslosenquote: 🟢 4,4 % gegenüber erwarteten 4,5 %
Leichte Verbesserung gegenüber den Erwartungen. - Vorläufige Baugenehmigungen (Okt.) 🟡 1,412 Mio. gegenüber 1,415 Mio. im Vormonat
Leichter Rückgang gegenüber dem Vormonat, das Niveau bleibt jedoch stabil und hoch, ohne klare Anzeichen einer Verschlechterung. - Verbrauchervertrauen in Michigan (vorläufig, Januar) 🟢 54,0 gegenüber erwarteten 53,5
Mäßige Verbesserung des Vertrauens, gestützt durch stabilere Erwartungen und eine geringere Wahrnehmung einer unmittelbaren Verschlechterung.
Wichtigste Fakten aus dieser Woche
Martes
• Inflationsrate (VPI, Dezimalzahlen): Vorher 2,7 % | Konsens 2,7 %
• Kerninflationsrate (Dizialzahlen): Vorher 2,6 % | Konsens 2,6 %
Mittwoch
• Einzelhandelsumsätze (November): Vorher 0,0 % | Konsens +0,4 %
• Erzeugerpreisindex (November): Vorher 2,7 % | Konsens 2,7 %
Donnerstag
• Erstanträge auf Arbeitslosenhilfe: Vorherige Zahl: 208.000 | Prognose: 212.000
Viernes
• Industrieproduktion (Division): Vortag +0,2 % | Konsens +0,2 %
#SP500 | 6’944 | +1.76% YTD (momentum: neutral)
Der S&P 500 setzt seinen klaren Aufwärtstrend fort und notiert über dem 50-Tage- und dem 200-Tage-Durchschnitt, was die positive Grundstruktur bestätigt. Die Steigung beider gleitender Durchschnitte nimmt weiter zu, ohne dass Anzeichen für eine signifikante technische Verschlechterung erkennbar sind. Der RSI (14) liegt bei rund 61 und damit im konstruktiven Bereich, was auf eine positive, aber nicht extreme Dynamik hindeutet und weiterhin weit von überkauften Bereichen entfernt ist. Nach mehrwöchiger Seitwärtskonsolidierung nahe den Höchstständen steigt der Index nun wieder an, was auf eine Fortsetzung des Aufwärtstrends in einem expandierenden Markt schließen lässt, wobei kurzfristige taktische Pausen eher als tiefgreifende Korrekturen zu erwarten sind.
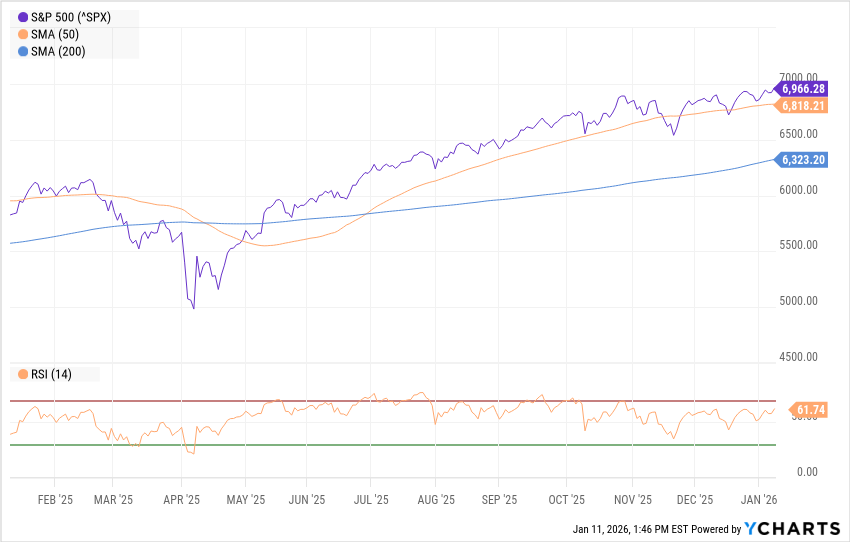
Nasdaq100 | 25.763 | +2,05 % seit Jahresbeginn (Momentum: neutral)
Der Nasdaq-100 setzt seinen klaren Aufwärtstrend fort und notiert über dem 50-Tage- und dem 200-Tage-Durchschnitt, was die anhaltend positive strukturelle Tendenz bestätigt. Der 50-Tage-Durchschnitt steigt weiter und fungiert nach den Korrekturen im November und Dezember als dynamische Unterstützung, während der 200-Tage-Durchschnitt seinen stetigen Aufwärtstrend fortsetzt und das expandierende Marktszenario verstärkt. Der RSI (ca. 58) befindet sich im neutral-positiven Bereich und zeigt keine Anzeichen für einen überkauften Markt, was auf eine gesunde Dynamik und weiteres Aufwärtspotenzial hindeutet. Insgesamt deutet der Chart eher auf eine Konsolidierung innerhalb des Aufwärtstrends als auf einen Markthöchststand hin.
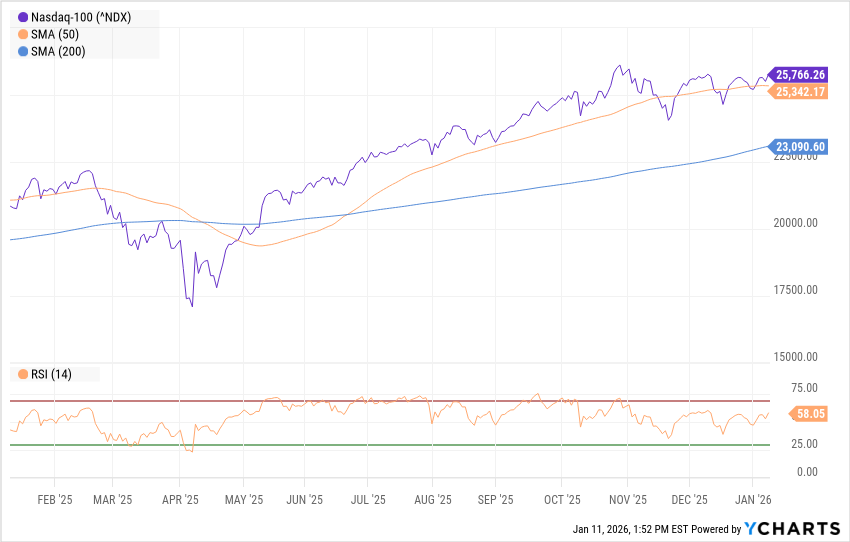
Euro Stoxx 50 | 5.997 | +3,66 % seit Jahresbeginn (Momentum: überkauft)
Der Euro Stoxx 50 setzt seinen soliden Aufwärtstrend fort, erreicht neue Höchststände und bestätigt ein höheres Hoch-Tief-Muster. Die Dynamik ist stark, und der Kurs befindet sich eindeutig im Ausbruchsmodus. Der RSI (~74,7) liegt im überkauften Bereich, was zwar auf eine hohe Dynamik hindeutet, aber kein unmittelbares Umkehrsignal darstellt. In starken Märkten kann der RSI längere Zeit überkauft bleiben. Kurzfristig sind Konsolidierung oder kleinere technische Korrekturen wahrscheinlicher als eine Trendumkehr. Solange die wichtigen Unterstützungsniveaus halten, bleibt der Haupttrend eindeutig bullisch.
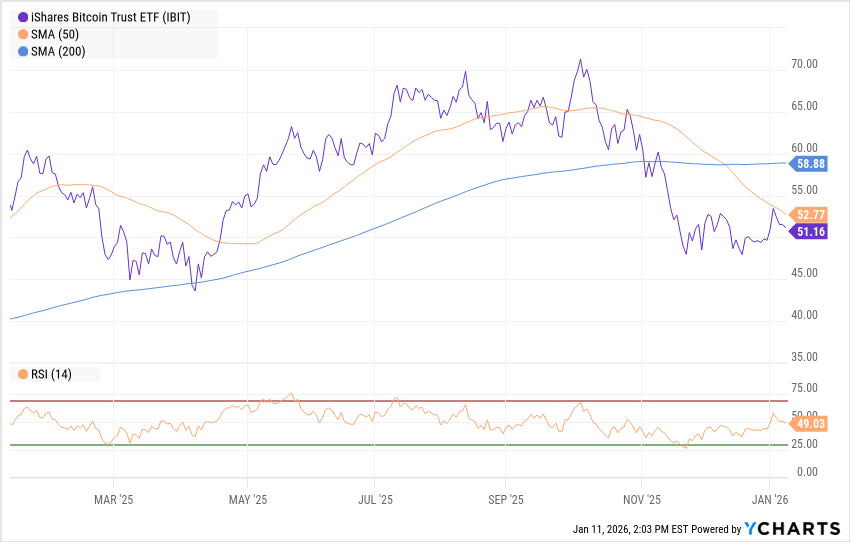
#BTC | $90’728 | +3.67% YTD (momentum: neutral)
Der Bitcoin-ETF IBIT befindet sich aktuell in einer Korrekturphase innerhalb eines weiterhin positiven Haupttrends. Der Kurs ist unter den 50-Tage-Durchschnitt (SMA) gefallen und notiert darunter, während er sich dem 200-Tage-Durchschnitt (SMA) nähert, der als wichtige Unterstützung fungiert. Da der 50-Tage-SMA unter dem 200-Tage-SMA liegt, bestätigt dies die Korrekturphase und deutet auf eine mögliche Verlängerung hin. Solange der Kurs unter dem 50-Tage-Durchschnitt bleibt, ist die kurzfristige Tendenz schwach und die Wahrscheinlichkeit einer Fortsetzung der Korrektur hoch. Der RSI liegt bei etwa 49.
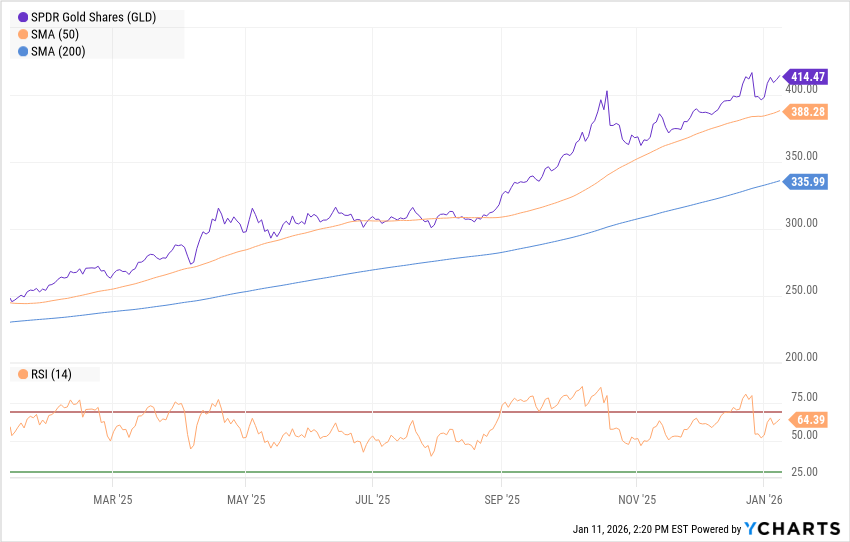
#Oro | $4’518 | +3.02% YTD (momentum: neutral)
Gold befindet sich weiterhin in einem klaren und eindeutigen Aufwärtstrend. Der Preis notiert deutlich über dem 50-Tage- und dem 200-Tage-Durchschnitt, die beide eine positive Steigung aufweisen. Dies bestätigt die strukturelle Stärke des Marktes und die Dominanz der Käufer. Nach der starken Rallye in der zweiten Jahreshälfte 2025 konsolidierte sich der Goldpreis geordnet und setzte seinen Aufwärtstrend zuletzt mit neuen Höchstständen fort.
Der RSI (~64) befindet sich im positiven, aber nicht im extremen Bereich, was auf eine gesunde Dynamik ohne Anzeichen einer stark überkauften Situation hindeutet. Dies lässt vermuten, dass die Aufwärtsbewegung noch Potenzial hat, ohne dass eine unmittelbare, tiefgreifende Korrektur erforderlich ist.
Fazit: Deutlich positive Tendenz. Solange GLD über dem 50-Tage-Durchschnitt notiert, bleibt das Basisszenario eine Fortsetzung des Aufwärtstrends. Gelegentliche Korrekturen sind normal und stellen derzeit eher Konsolidierungsmöglichkeiten innerhalb eines Gold-Bullenmarktes dar.
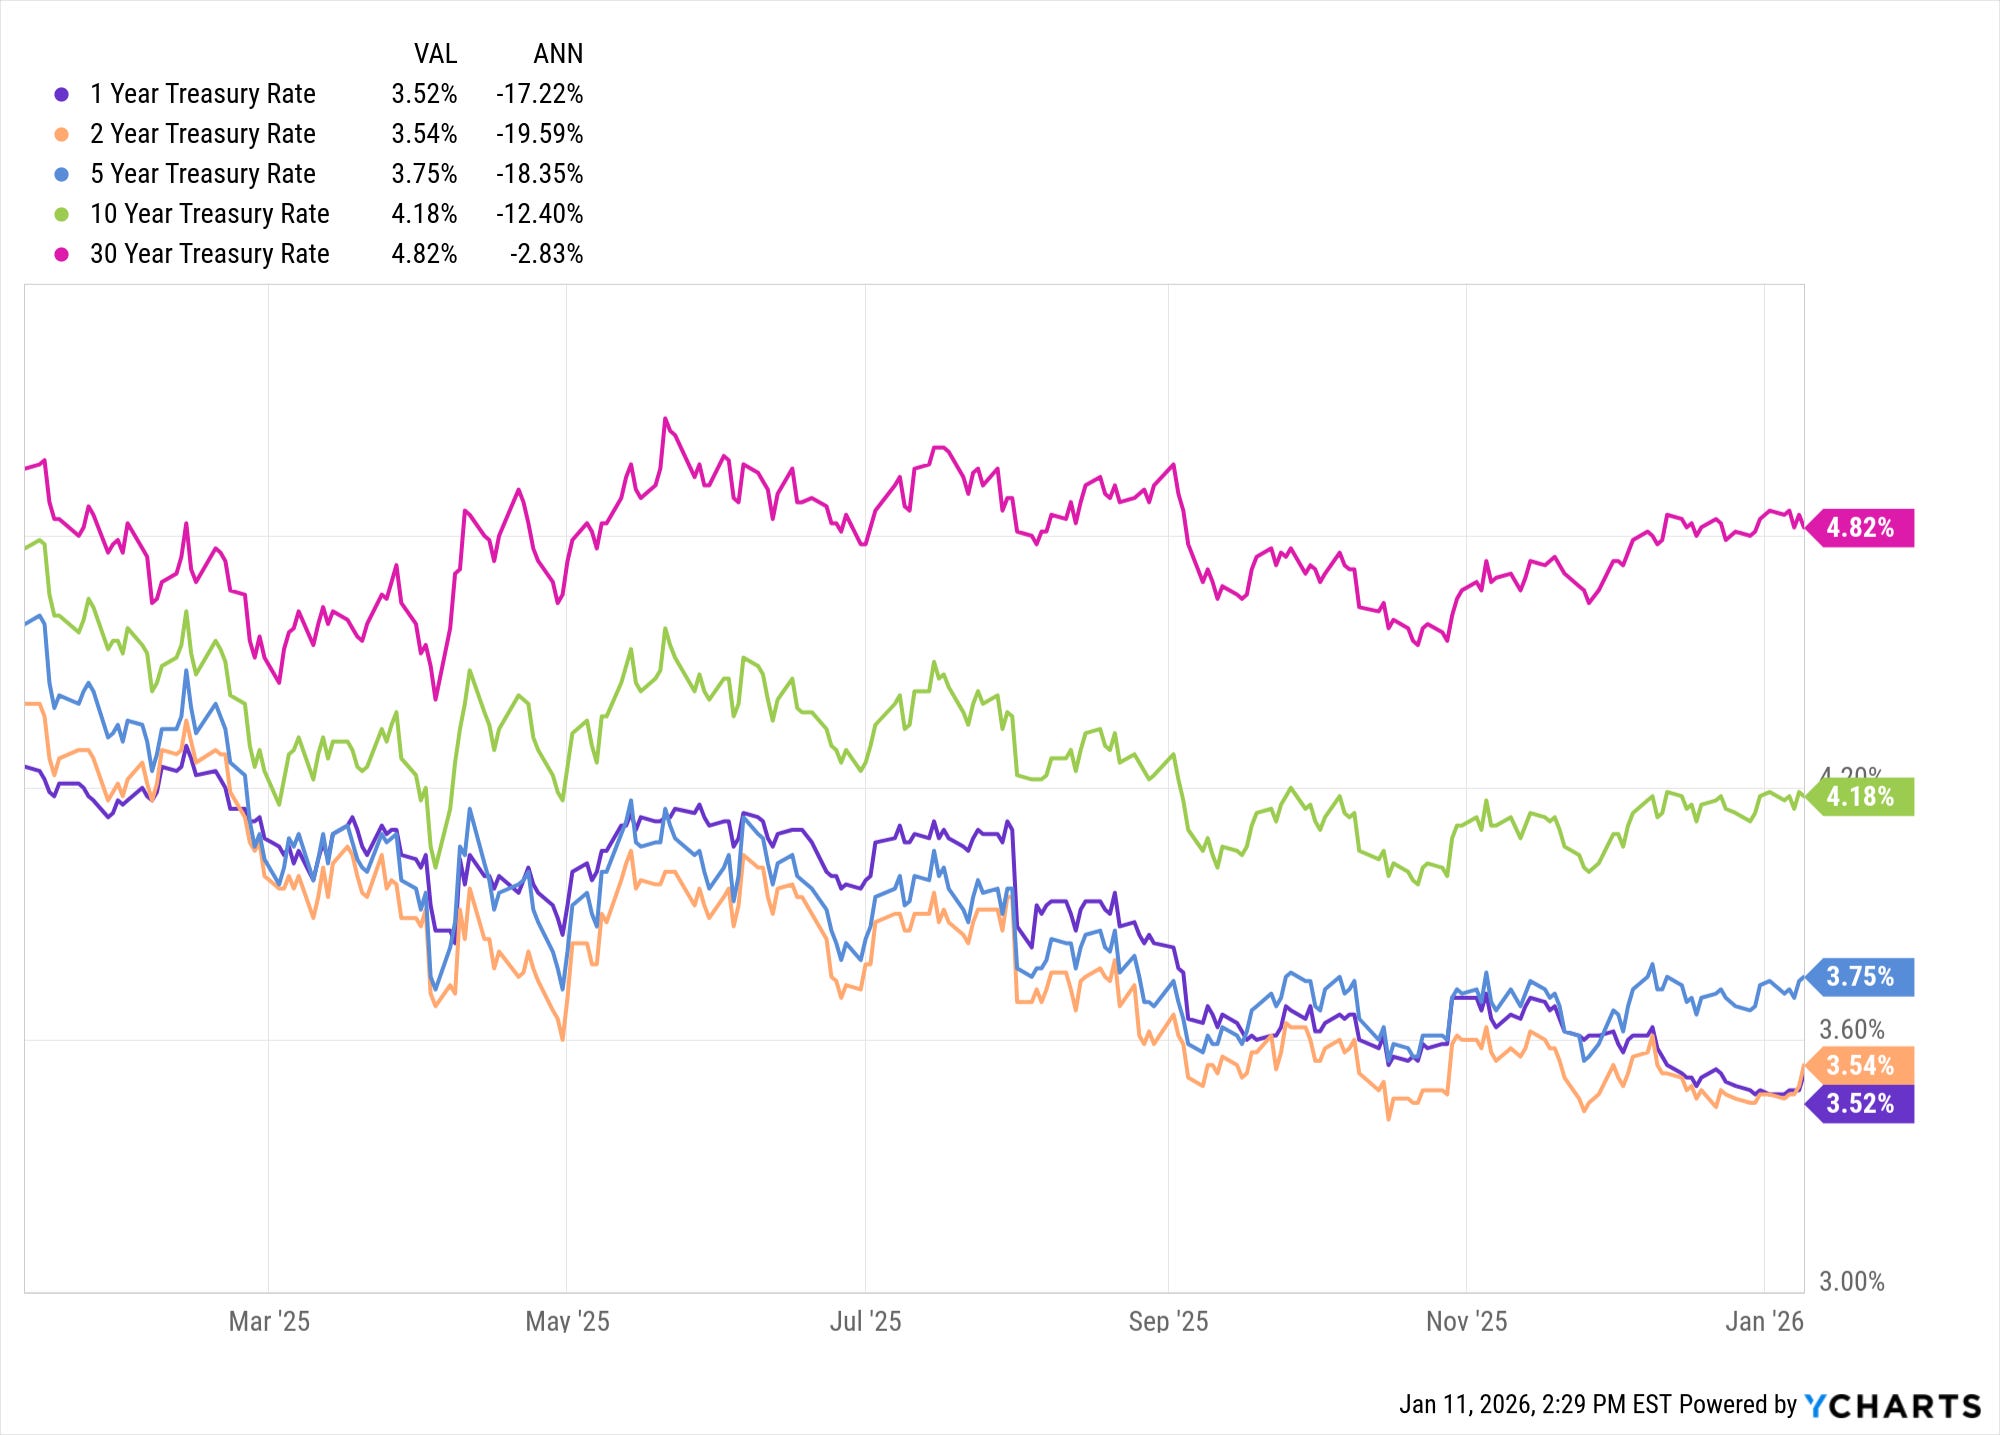
Gebühren des Finanzministeriums
1 Jahr: 3,52 %
2 Jahre: 3,54 %
5 Jahre: 3,75 %
10 Jahre: 4,18 %
30 Jahre: 4,82 %
Wenn die Zinsen fallen, sollten eigentlich die Anleihekurse sinken und die Renditen steigen. Doch das Gegenteil ist der Fall. Warum? Weil Anleger mit einem langsameren Wachstum, einer geringeren Inflation und künftigen Zinssenkungen der US-Notenbank rechnen. Um sich gegen einen möglichen Wirtschaftsabschwung abzusichern, kaufen sie Staatsanleihen. Durch diese Käufe steigen die Anleihekurse und die Renditen sinken.
Zusammenfassend lässt sich sagen, dass der Markt signalisiert, dass der Konjunkturzyklus in eine späte Phase eintritt und der nächste relevante Schritt eher in Richtung niedrigerer Zinsen und schwächeren Wachstums gehen wird als in Richtung einer erneuten Überhitzung.
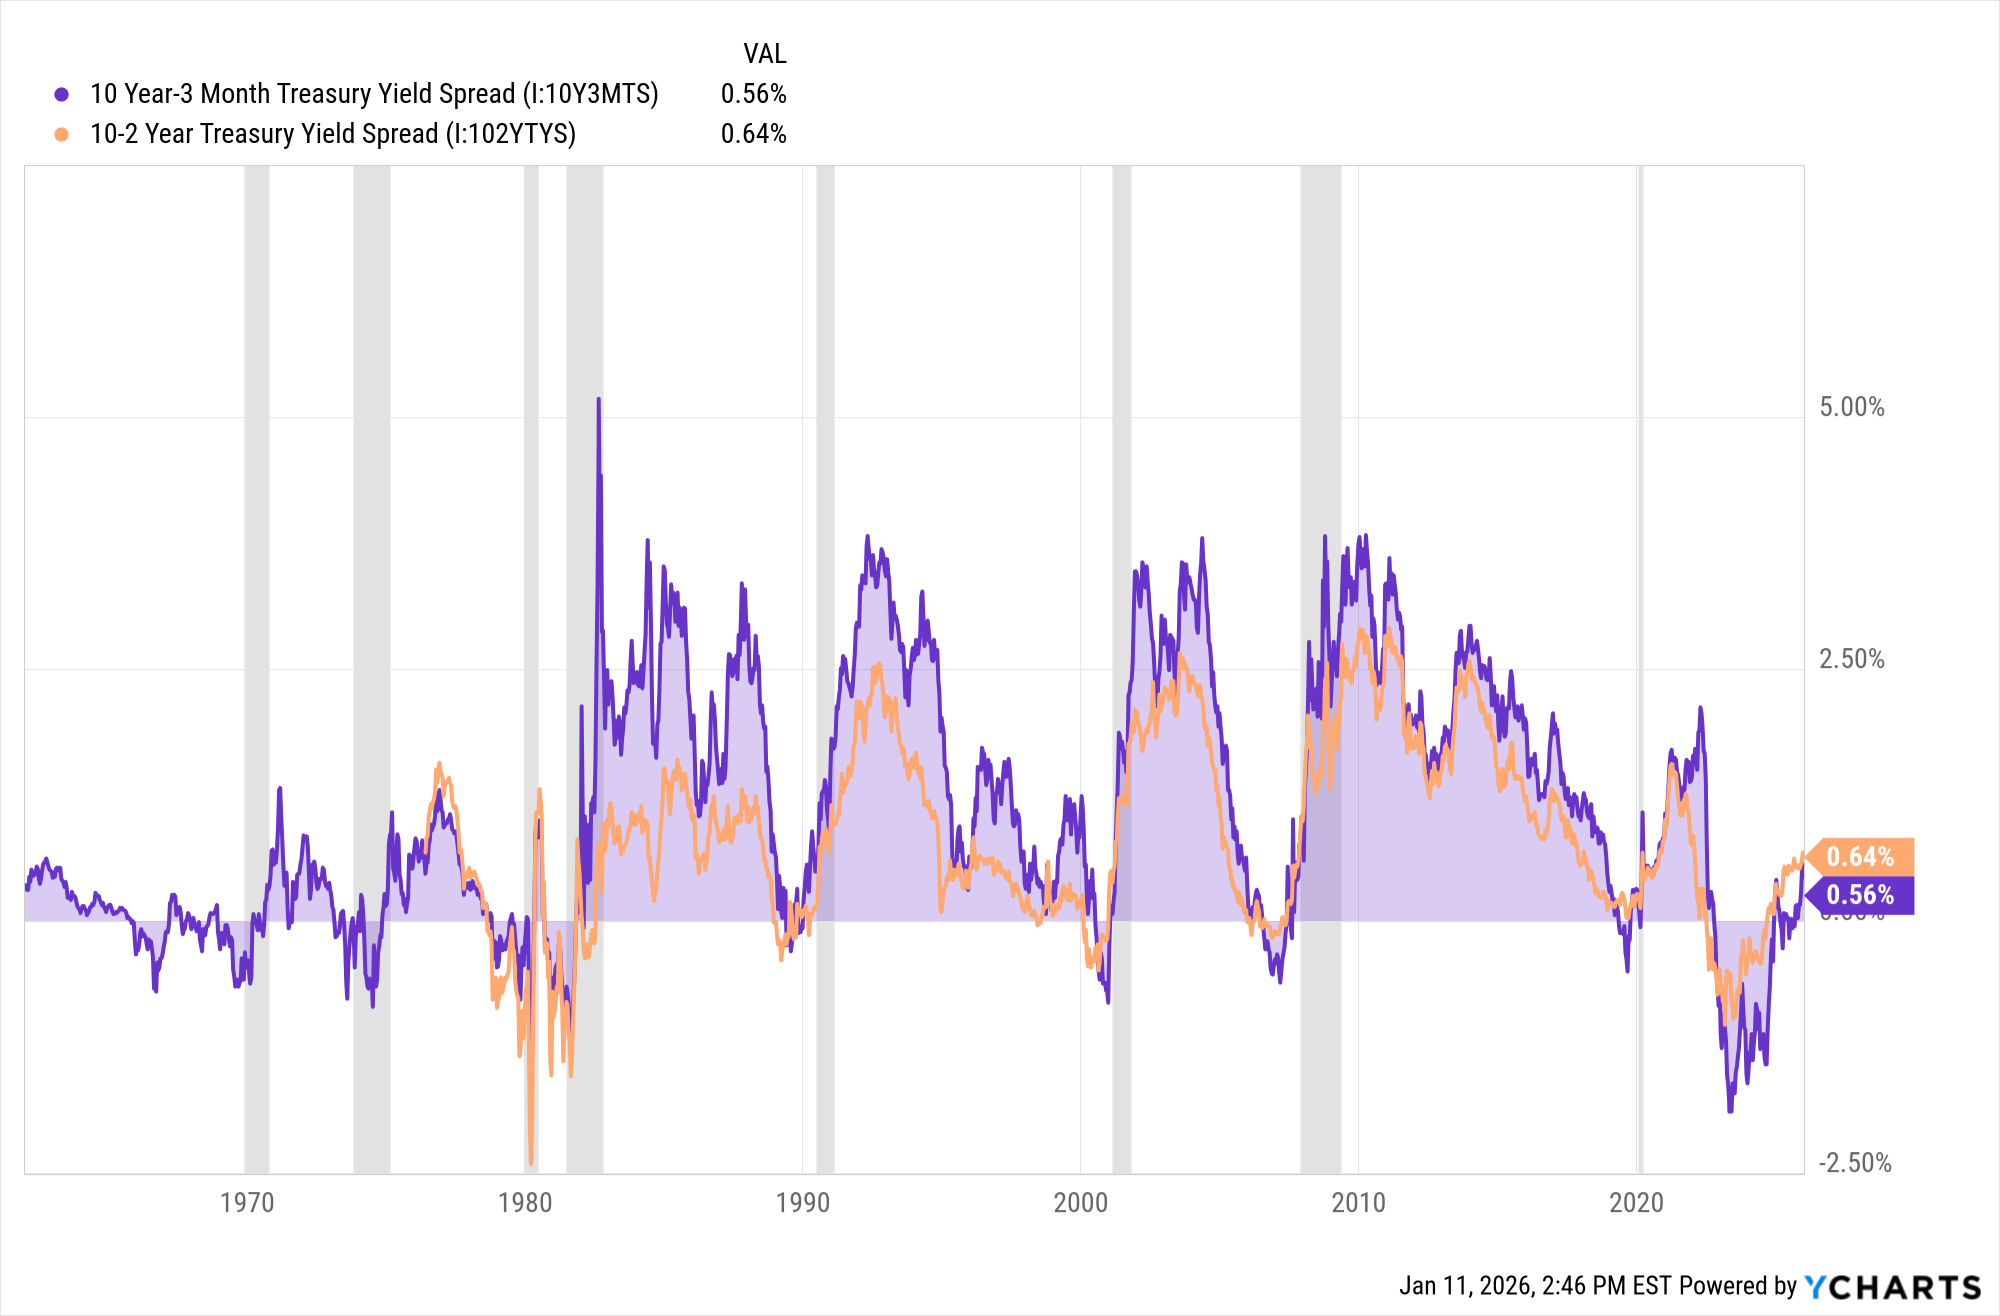
Renditeaufschläge für US-Staatsanleihen
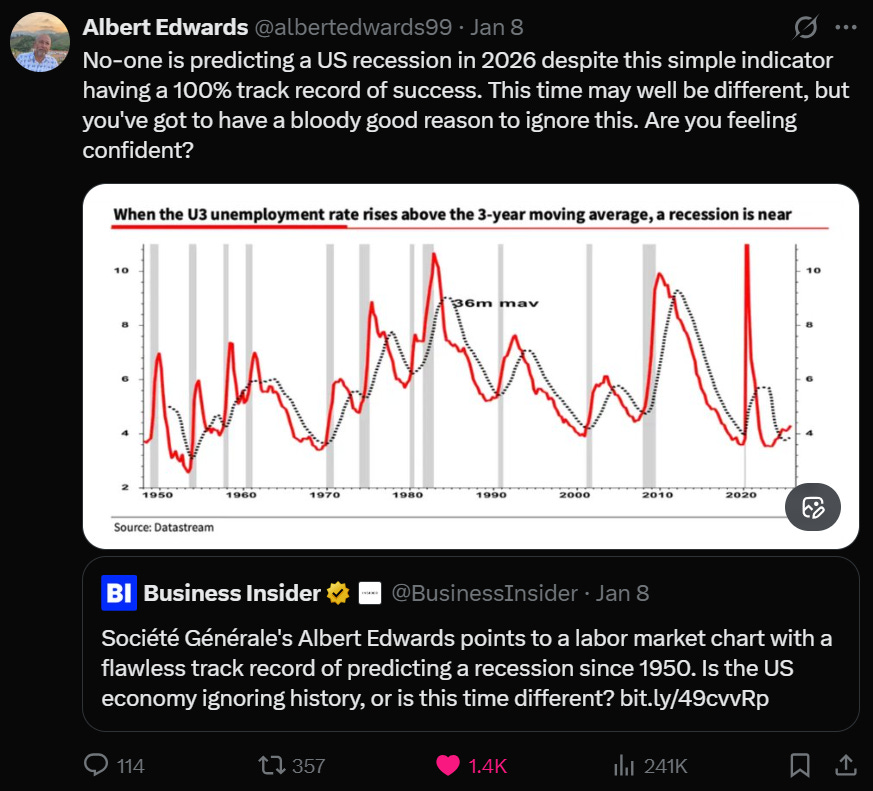
Die Zinsstrukturkurve hat sich normalisiert: Der Spread zwischen 10-jährigen und 3-monatigen Anleihen liegt bei etwa +0,56 % und der Spread zwischen 10-jährigen und 2-jährigen Anleihen bei etwa +0,64 %. Damit ist die vorherige Inversion deutlich überwunden. Historisch gesehen markiert diese Versteilung nicht den Beginn des Konjunkturzyklus, sondern tritt üblicherweise in dessen späterer Phase auf, wenn der Markt eine Konjunkturabschwächung und Zinssenkungen erwartet. Die Botschaft ist eindeutig: Nach der Normalisierung steigt das Rezessionsrisiko, und in vielen Fällen tritt die Abschwächung 3 bis 12 Monate später ein. Taktisch gesehen spricht dies für eine längere Laufzeit und defensive Positionen gegen zyklisches Beta.
Anlagestile
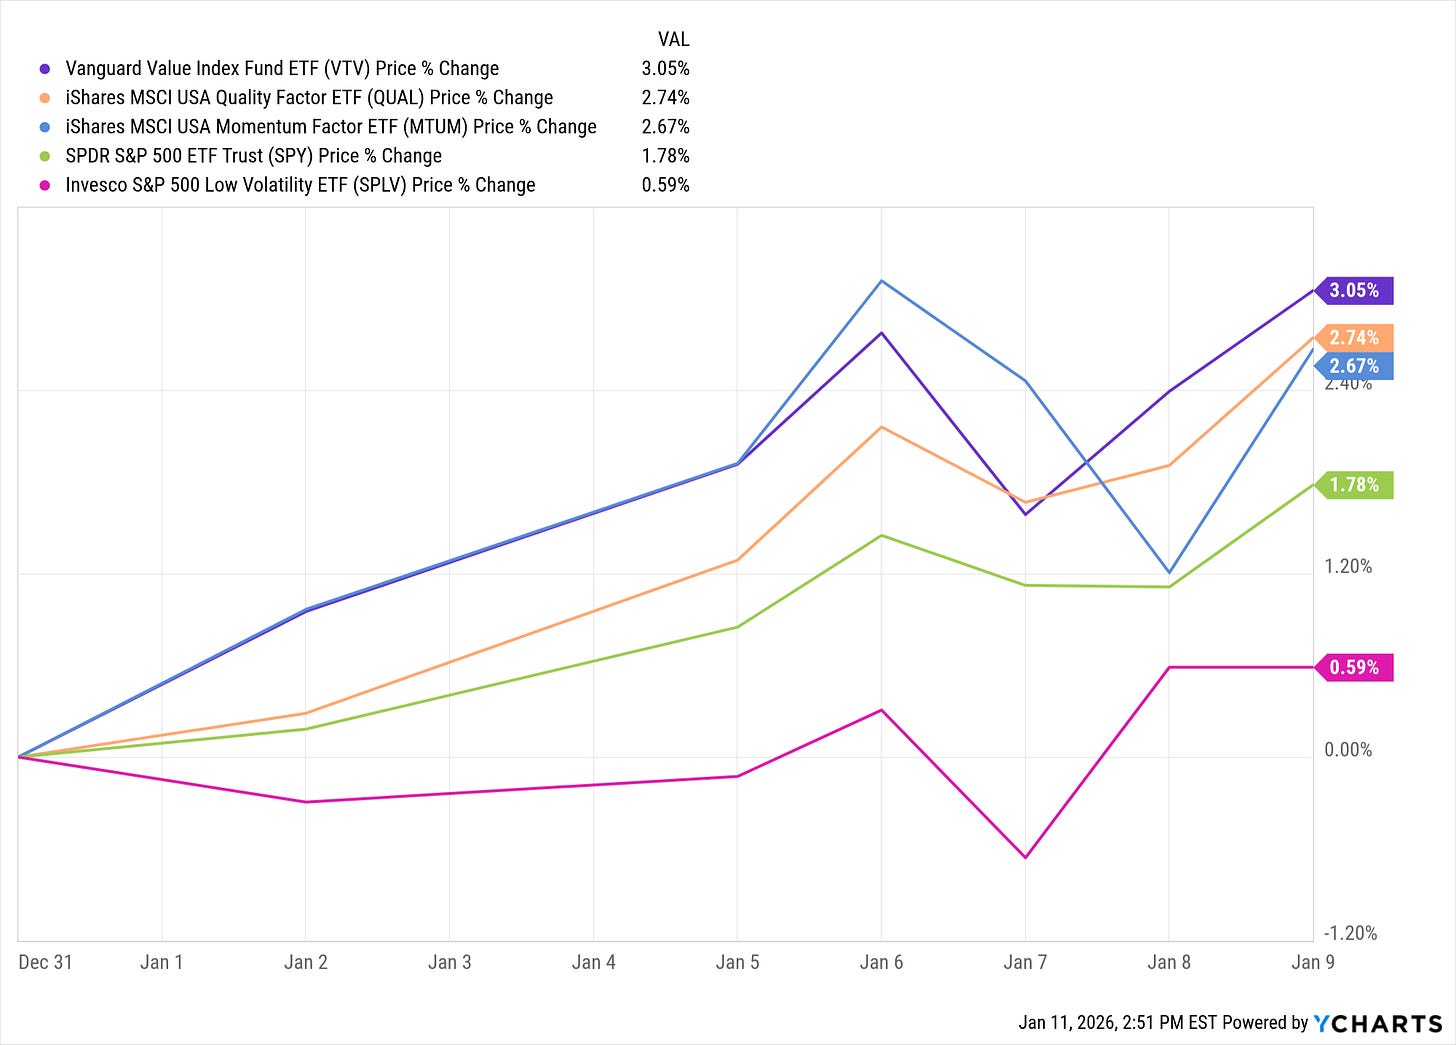
En los primeros días del año se observa una clara rotación hacia estilos más defensivos y de calidad dentro de un mercado aún en expansión. Value (VTV) lidera el rendimiento (+3.05%), seguido de Quality (QUAL) y Momentum (MTUM), ambos por encima del S&P 500 (SPY). En contraste, Low Volatility (SPLV) queda rezagado, aunque ya en terreno positivo.
Die Analyse deutet auf eine reifere Expansion hin: Der Markt steigt zwar weiter, belohnt aber die Auswahl einzelner Faktoren gegenüber dem Gesamt-Beta. Value- und Qualitätsaktien spiegeln das Umfeld moderaten Wachstums und größerer Streuung besser wider, während Momentum-Aktien ohne Euphorie an Dynamik gewinnen. Insgesamt bestätigt die Performance eine selektive Tendenz innerhalb des Zyklus, anstatt einer breiten und homogenen Rallye.
Sektoren
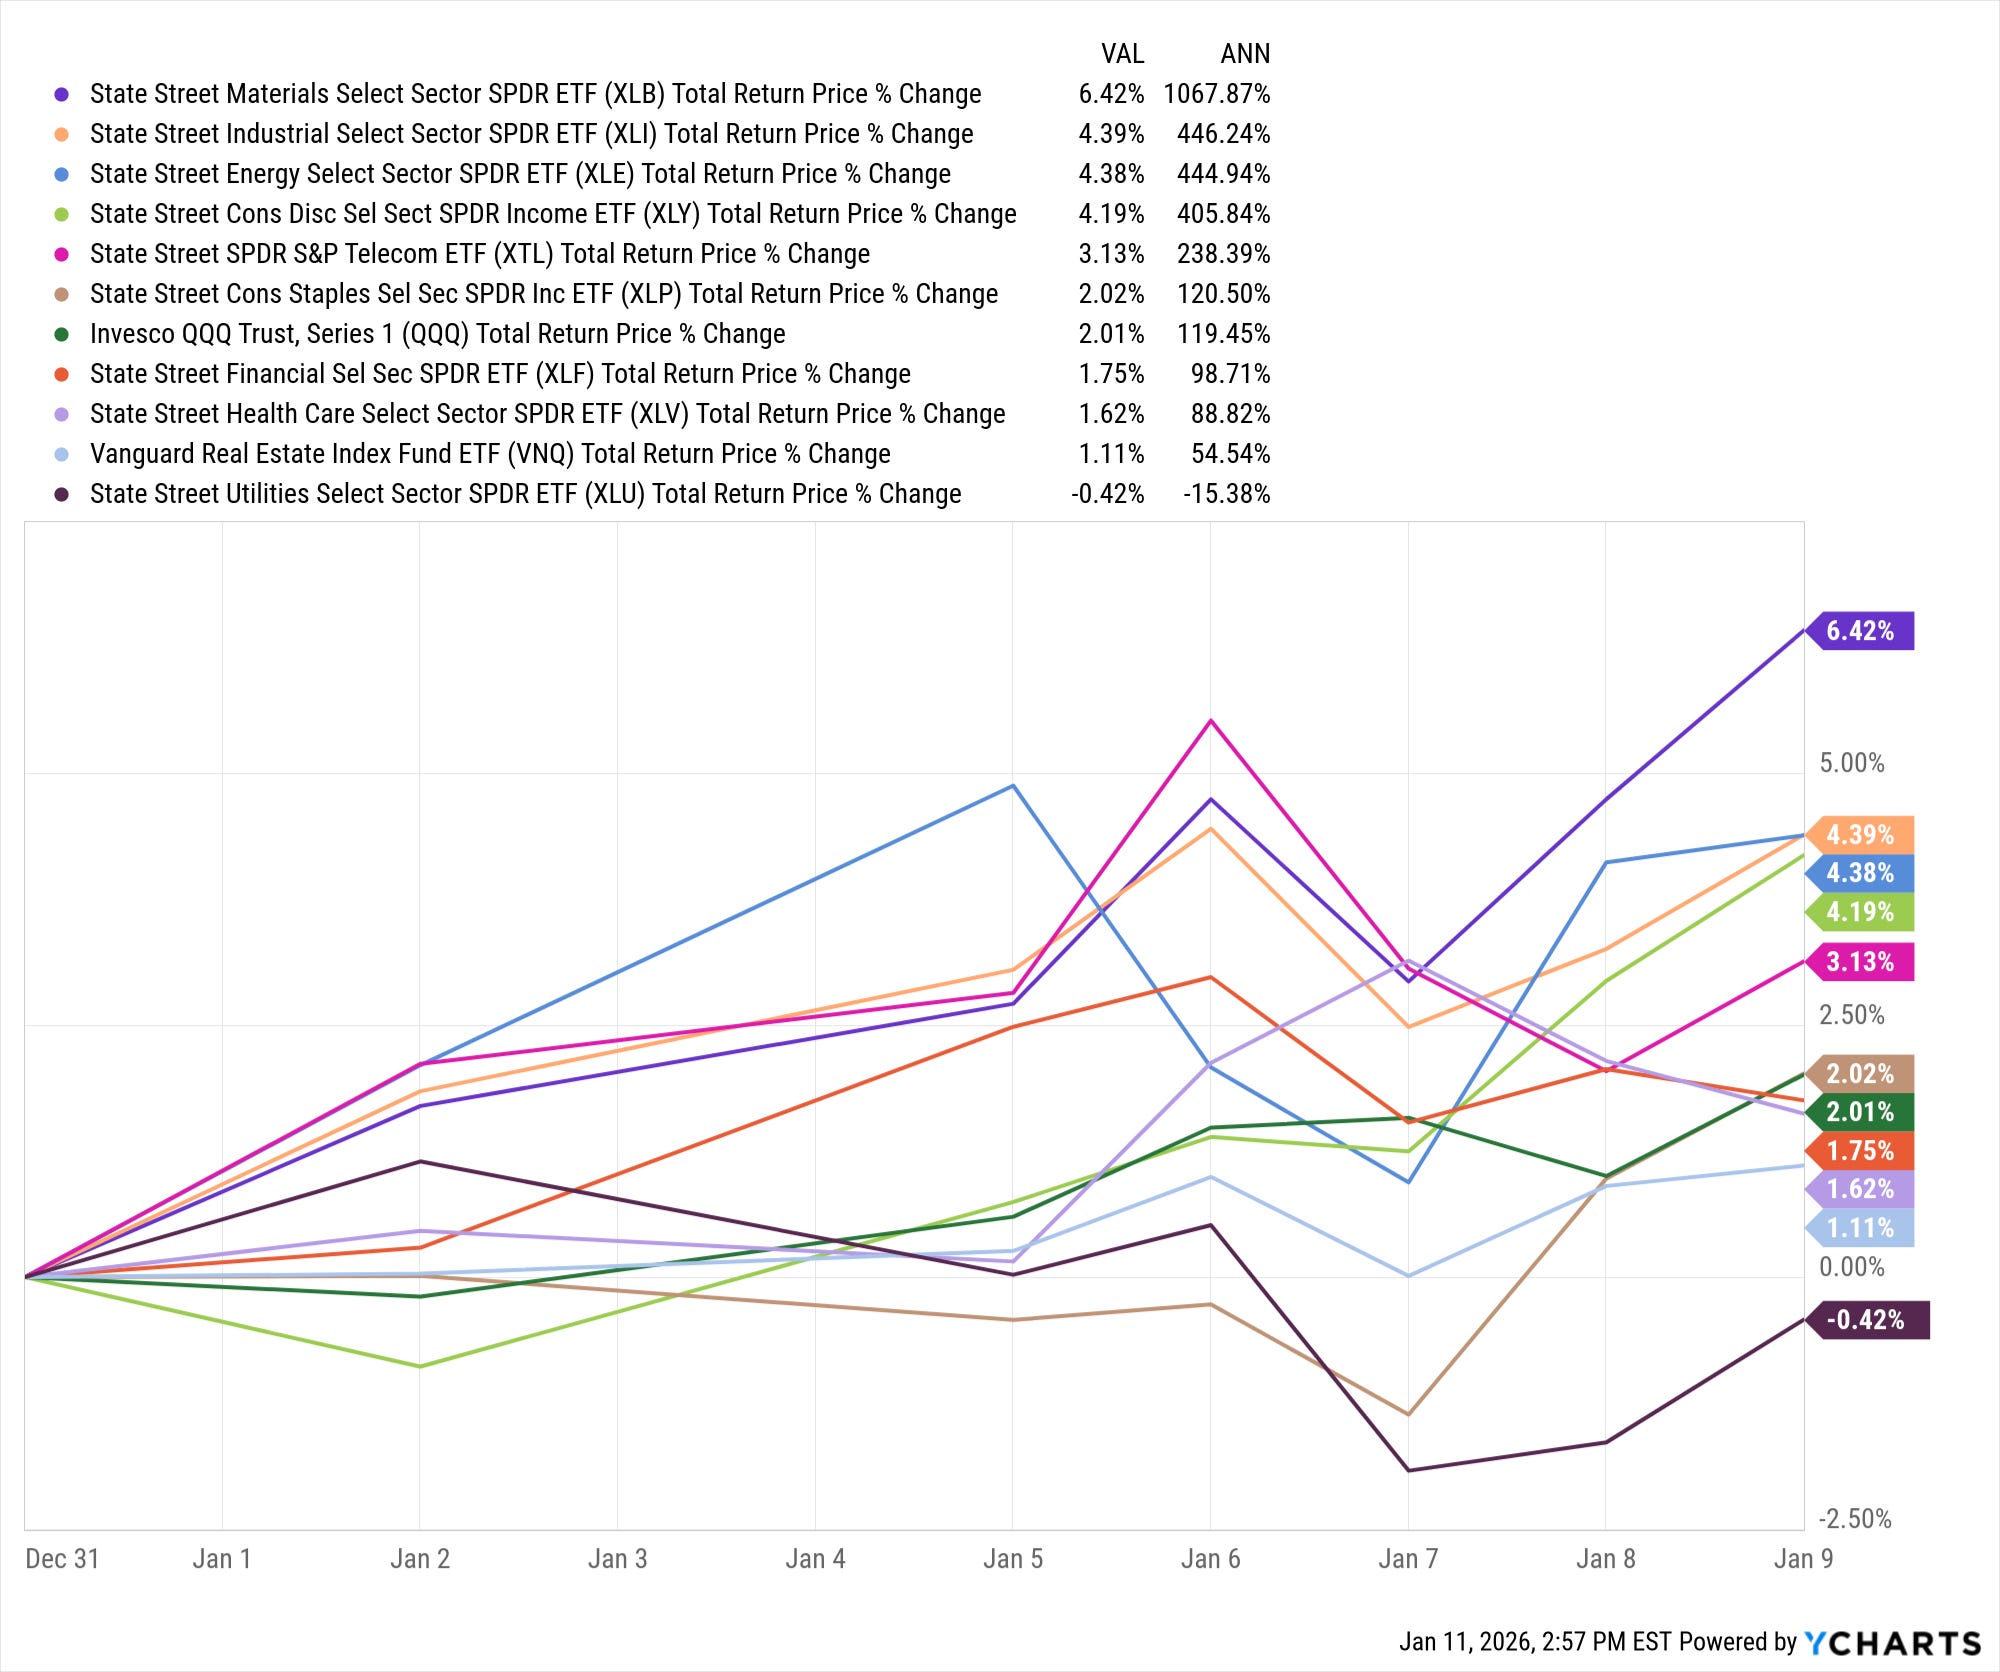
Eine klare Rotation hin zu zyklischen Sektoren ist erkennbar. Der Rohstoffsektor (XLB) führt mit einem Plus von 6,4 %, gefolgt von Industrie (XLI), Energie (XLE) und zyklischen Konsumgütern (XLY), was auf Wachstums- und Erholungserwartungen hindeutet. Technologie (QQQ) und Finanzen (XLF) legen moderater zu und halten mit, ohne jedoch die Führung zu übernehmen. Im defensiven Bereich hinken Basiskonsumgüter (XLP) und Gesundheitswesen (XLV) hinterher, während Versorger (XLU) als einziger Sektor im Minus notieren, was auf eine geringere Nachfrage nach sicheren Anlagen schließen lässt. Insgesamt bevorzugt der Markt zyklische Risikoaktien gegenüber defensiven Aktien, was mit einem positiveren kurzfristigen makroökonomischen Ausblick übereinstimmt.
Investitionsuhr
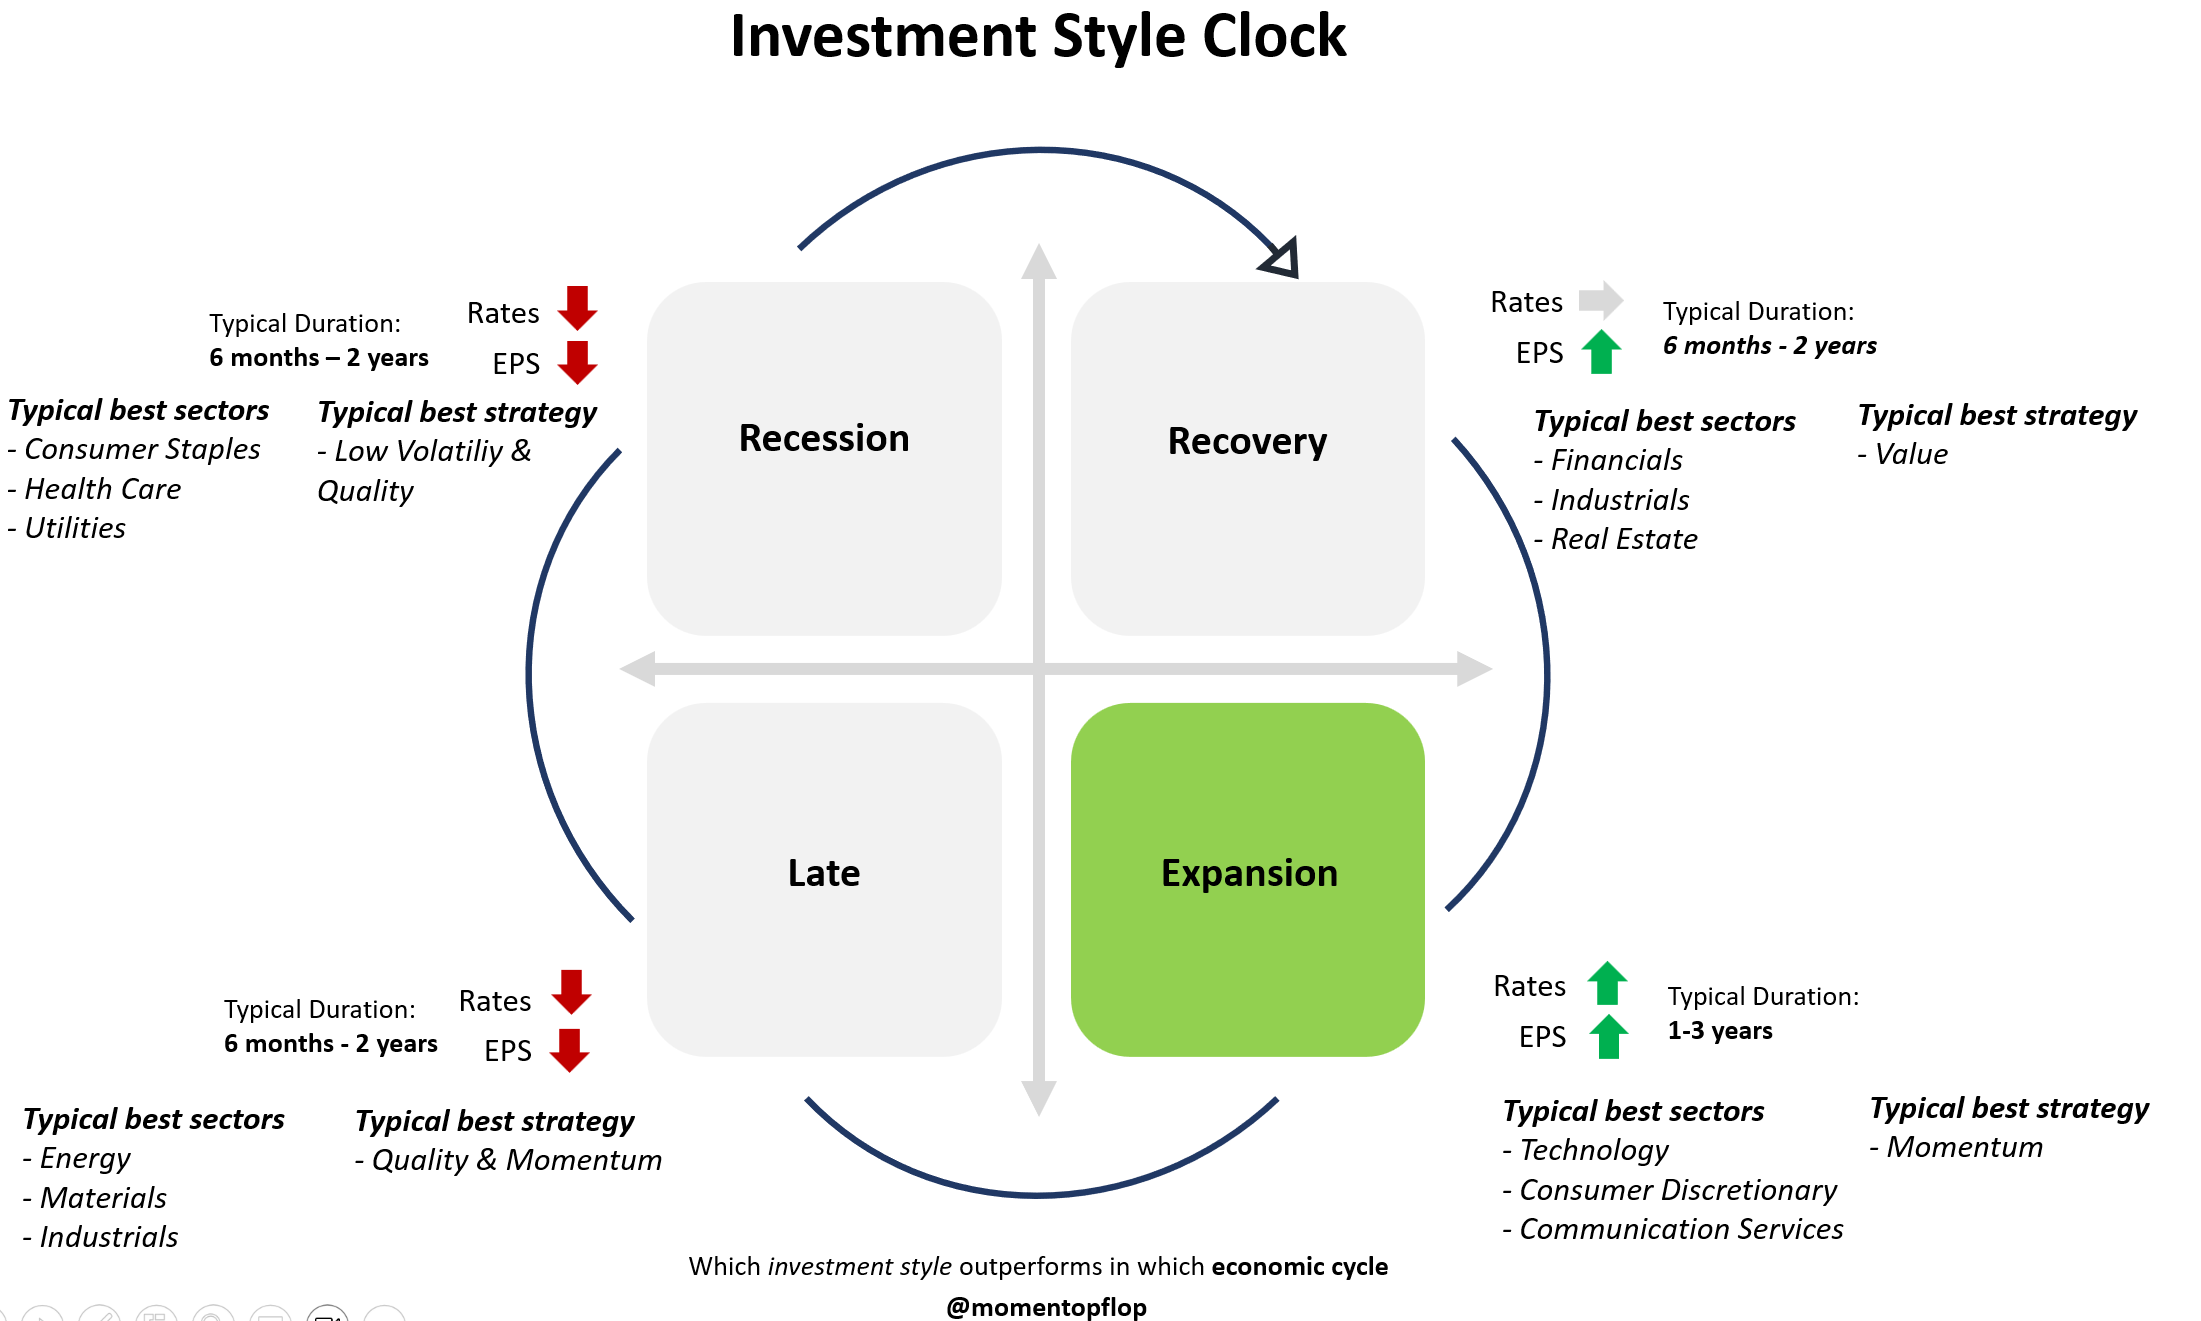
Der Markt zeigt zunehmend deutliche Anzeichen dafür, dass sich der Konjunkturzyklus seiner Spätphase nähert. Obwohl die Leitzinsen zu sinken begonnen haben, fallen die Renditen nicht mehr so stark, was darauf hindeutet, dass der Markt eher mit einem langsameren Wachstum als mit einer unmittelbar bevorstehenden Rezession rechnet.
Die vorherrschenden Anlagestile sind Value und Quality, was eine stärkere Präferenz für solide Unternehmen und angemessene Bewertungen widerspiegelt. Auf Branchenebene zählen die Sektoren Rohstoffe, Industrie und Energie zu den stärksten Performern – ein typisches Muster für eine spätere Phase des Konjunkturzyklus.
Die Berichtssaison im Januar wird nun entscheidend sein. Sollten die Unternehmen ein verlangsamtes Wachstum und sinkende Margen bestätigen, würde der Markt den Übergang in die Spätphase des Konjunkturzyklus endgültig bestätigen.
Branchenbewertung
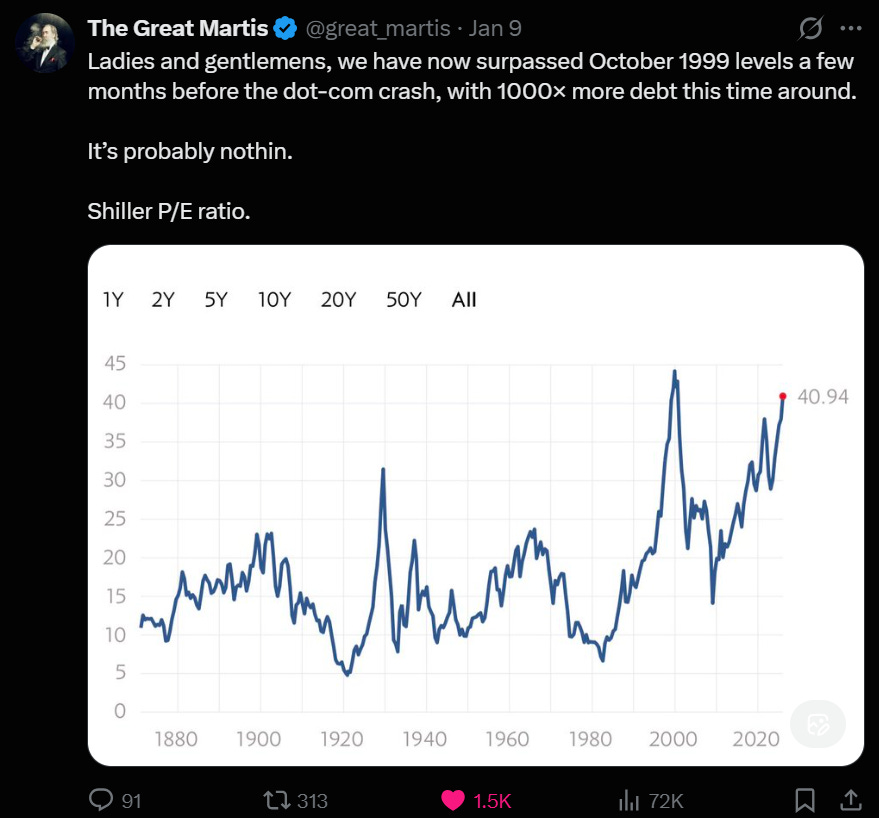
Kurs-Gewinn-Verhältnis (KGV)
10–20× angemessen | 21–25× anspruchsvoll | 26–30× teuer | > 30× sehr teuer
1️⃣ Technology: ≈40.2× 🟥 (muy caro)
2️⃣ Real Estate: ≈34.0× 🟥 (muy caro)
3️⃣ Consumer Cyclical: ≈29.5× 🟥 (caro)
4️⃣ Industrials: ≈27.2× 🟨 (exigente)
5️⃣ Health Care: ≈26.8× 🟨 (exigente)
6️⃣ Basic Materials: ≈24.1× 🟨 (exigente)
7️⃣ Utilities: ≈22.9× 🟨 (exigente)
8️⃣ Consumer Defensive: ≈22.4× 🟨 (exigente)
9️⃣ Communication Services: ≈18.9× 🟩 (razonable)
🔟 Financials: ≈18.6× 🟩 (razonable)
1️⃣1️⃣ Energy: ≈18.1× 🟩 (razonable)
📌 S&P 500 (SPX): ≈28.0× 🟥 (caro)
Bewertung wichtiger Märkte
Aktuelles KGV im Vergleich zum historischen Durchschnitt
1️⃣ Nikkei 225 (Japón): 25.2× vs 14.8× → 🟥 Sobrevaluado (+70%)
2️⃣ S&P 500 (EE. UU.): 28.1× vs 18.0× → 🟥 Sobrevaluado (+56%)
3️⃣ Nasdaq-100: 34.2× vs 24.8× → 🟥 Sobrevaluado (+38%)
4️⃣ Swiss Market Index (Suiza): 24.0× vs 17.7× → 🟥 Sobrevaluado (+36%)
5️⃣ Europa (Euro Stoxx): 24.7× vs 19.5× → 🟥 Sobrevaluado (+27%)
6️⃣ DAX (Alemania): 18.6× vs 15.3× → 🟥 Sobrevaluado (+22%)
7️⃣ CSI 300 (China): 14.6× vs 14.0× → 🟨 Online (+4%)
Top-Aktienmärkte der Welt
1️⃣ AEX (Niederlande): +2,40 %
2️⃣ Nikkei 225 (Japan): +1,61 %
3️⃣ Euro Stoxx 50 (Europa): +1,58 %
4️⃣ CAC 40 (Frankreich): +1,44 %
5️⃣ Tadawul All Share (Saudi-Arabien): +1,30 %
6️⃣ WIG20 (Polen): +1,30 %
7️⃣ OMXS30 (Schweden): +1,25 %
8️⃣ SZSE Component (China): +1,15 %
9️⃣ Dow Jones Shanghai (China): +1,01 %
10 BIST 100 (Türkei): +0,93 %
1️⃣1️⃣ Shanghai Composite (China): +0,92 %
1️⃣2️⃣ S&P/BMV IPC (Mexiko): +0,83 %
1️⃣3️⃣ Nasdaq Composite (USA): +0,81 %
1️⃣4️⃣ FTSE 100 (GB): +0,80 %
1️⃣5️⃣ Russell 2000 (USA): +0.78%
Die 15 besten S&P 500-Aktien seit Jahresbeginn
1️⃣ SanDisk Corporation (SNDK): +58,99 %
2️⃣ Lam Research (LRCX): +27,56 %
3️⃣ Intel (INTC): +23,44 %
4️⃣ Builders FirstSource (BLDR): +21,16 %
5️⃣ Micron Technology (MU): +20,91 %
6️⃣ Microchip Technology (MCHP): +18,05 %
7️⃣ Schlumberger (SLB): +17,77 %
8️⃣ Applied Materials (AMAT): +17,20 %
9️⃣ Aptiv (APTV): +16,53 %
🔟 Western Digital (WDC): +16,36 %
1️⃣1️⃣ Moderna (MRNA): +16,31 %
1️⃣2️⃣ Lennar (LEN): +16,00 %
1️⃣3️⃣ United Rentals (URI): +16,00 %
1️⃣4️⃣ Halliburton (HAL): +15,46 %
1️⃣5️⃣ KLA Corporation (KLAC): +15.22%
Die 15 größten Flop-Aktien im S&P 500 seit Jahresbeginn
1️⃣ CoStar Group (CSGP): −13,01 %
2️⃣ American International Group (AIG): −11,83 %
3️⃣ Paramount Skydance Corp (PSKY): −10,00 %
4️⃣ Las Vegas Sands (LVS): −9,43 %
5️⃣ First Solar (FSLR): −8,64 %
6️⃣ GoDaddy (GDDY): −8,49 %
7️⃣ Expand Energy (EXE): −7,91 %
8️⃣ Datadog (DDOG): -7,72 %
9️⃣ Hewlett Packard Enterprise (HPE): -7,70 %
🔟 ServiceNow (NOW): -7,44 %
1️⃣1️⃣ Johnson Controls (JCI): -7,43 %
1️⃣2️⃣ Autodesk (ADSK): -6,75 %
1️⃣3️⃣ SBA Communications (SBAC): -6,32 %
1️⃣4️⃣ NRG Energy (NRG): -6,26 %
1️⃣5️⃣ Arista Networks (ANET): −6.21%
Empfohlene Tweets
🤖 AI Portfolio Update – Week 3 (2026)
Allocations – Week 3
(Δ vs. Week 2)
🔹 GLD (physical gold): 26% (↑ from 25%)
🔹 TLT (long-term U.S. Treasury bonds): 22% (↑ from 21%)
🔹 XLV (U.S. healthcare sector): 11% (↑ from 10%) ⚕️
🔹 VTC (U.S. investment-grade corporate bonds): 10% (=)
🔹 QQQ (Nasdaq-100): 8 % (=) 🤖
🔹 SPY (S&P 500, U.S. large-cap equities): 7% (↓ from 8%)
🔹 ACWX (global equities ex-U.S.): 7% (↓ from 8%)
🔹 SMH (semiconductors): 4% (=) ⚡
🔹 SHV (short-term U.S. Treasuries / cash): 3% (↓ from 4%) 💵
🔹 IWO (U.S. small-cap growth): 2% (=)
Tactical Adjustments – Week 3 (2026)
1️⃣ Increase late-cycle hedges (GLD +1%, TLT +1%)
We continue to lean into assets that historically perform best as growth slows:
Yields are stabilizing after their recent rise
Real rates remain capped
Macro uncertainty is increasing, not decreasing
Gold and duration are now core strategic exposures, not tactical trades.
2️⃣ Strengthen defensive equity tilt (XLV +1%)
Healthcare continues to confirm leadership:
Relative strength vs. SPY
Earnings visibility remains high
Less sensitivity to slowing growth and higher financing costs
This is classic late-cycle sector rotation, not a recession call.
3️⃣ Reduce global and U.S. equity beta (SPY –1%, ACWX –1%)
Broad equity exposure is trimmed further because:
Valuations remain stretched
Market breadth is weak
Factor leadership favors Value and Quality, not broad indices
We prefer precision over exposure at this stage.
4️⃣ Maintain selective growth exposure (QQQ, SMH unchanged)
AI and semis remain long-term winners, but:
Valuations are full
Momentum is slowing
Earnings season is the next key catalyst
We stay invested, but we do not add risk here.
5️⃣ Gradually redeploy cash (SHV –1%)
Cash is being rotated into assets with:
Better convexity
Defensive characteristics
Positive carry
SHV remains a buffer, but no longer the primary shock absorber.
🌐 Macro Backdrop – Week 3 (2026)
Evidence is increasingly consistent with a transition toward late cycle:
Yield curve normalization driven by slower growth expectations
Rising dispersion across sectors and factors
Leadership from Value, Quality, Industrials, Materials, Energy
Growth still positive, but decelerating
Earnings season will be the confirmation point.
🎯 Strategy for Week 3 (2026)
Protect capital without exiting markets
Favor defense with optional upside
Avoid chasing returns
Let macro confirmation drive the next major move
We are positioned to survive volatility first, and to exploit it later.
Patience remains the highest-return asset.

