

Die fundamentalen Prinzipien für erfolgreiches langfristiges Investieren wurden von Institutionen wie Vanguard eingehend untersucht, die jahrzehntelange historische Marktdaten mit der Analyse des Verhaltens von Tausenden von Anlegern kombinieren.
Laut Vanguard-Studien (Principles for Investment Success) und (Advisor Alpha) haben sich diese Prinzipien unabhängig vom Marktumfeld als gültig erwiesen, sei es in Wachstums-, Korrektur- oder Phasen hoher Unsicherheit.
Im Folgenden fassen wir die wichtigsten Säulen zusammen:
1. So investieren Sie erfolgreich: Bleiben Sie investiert.
Eine der wichtigsten Regeln ist ganz einfach: Halten Sie an Ihrer Investition fest.
Ständige Marktein- und -ausstiege führen oft dazu, dass man die profitabelsten Tage verpasst. Daten zeigen, dass ein Anleger, der seine Investition beibehält, aus 10.000 US-Dollar innerhalb von 20 Jahren 64.844 US-Dollar machen kann, während das Verpassen nur weniger renditestarker Tage die Gewinne deutlich schmälern kann.
Entscheidend ist, dass die besten Tage oft mit den schlechtesten zusammenfallen. Daher ist der Versuch, Marktbewegungen vorherzusagen, extrem riskant und unterstreicht die Bedeutung der kontinuierlichen Anlageverwaltung für langfristigen Erfolg.
2. Wie man erfolgreich investiert: Geduld ist wichtiger als Timing.
Volatilität ist ein natürlicher Bestandteil von Investitionen, aber der langfristige Trend an den Märkten war historisch gesehen aufwärtsgerichtet.
Seit fast 100 Jahren haben die Märkte Kriege, Finanzkrisen, Rezessionen und Pandemien überstanden und dennoch eine kumulierte Rendite von rund 25.000 % erzielt. Kurzfristige Schwankungen, einschließlich täglicher Abweichungen von 1–2 %, sind normal.
Anleger, die versuchen, diese Kursbewegungen vorherzusagen, ziehen sich in Rezessionen häufig zurück und verpassen die Erholung. Die Folge sind geringere langfristige Renditen.
Konstanz, nicht Vorhersagen, ist der Schlüssel zum Erfolg bei Investitionen.
3. Wie man durch Diversifizierung erfolgreich investiert
Diversifizierung ist eines der wirksamsten Instrumente, die Anlegern zur Verfügung stehen.
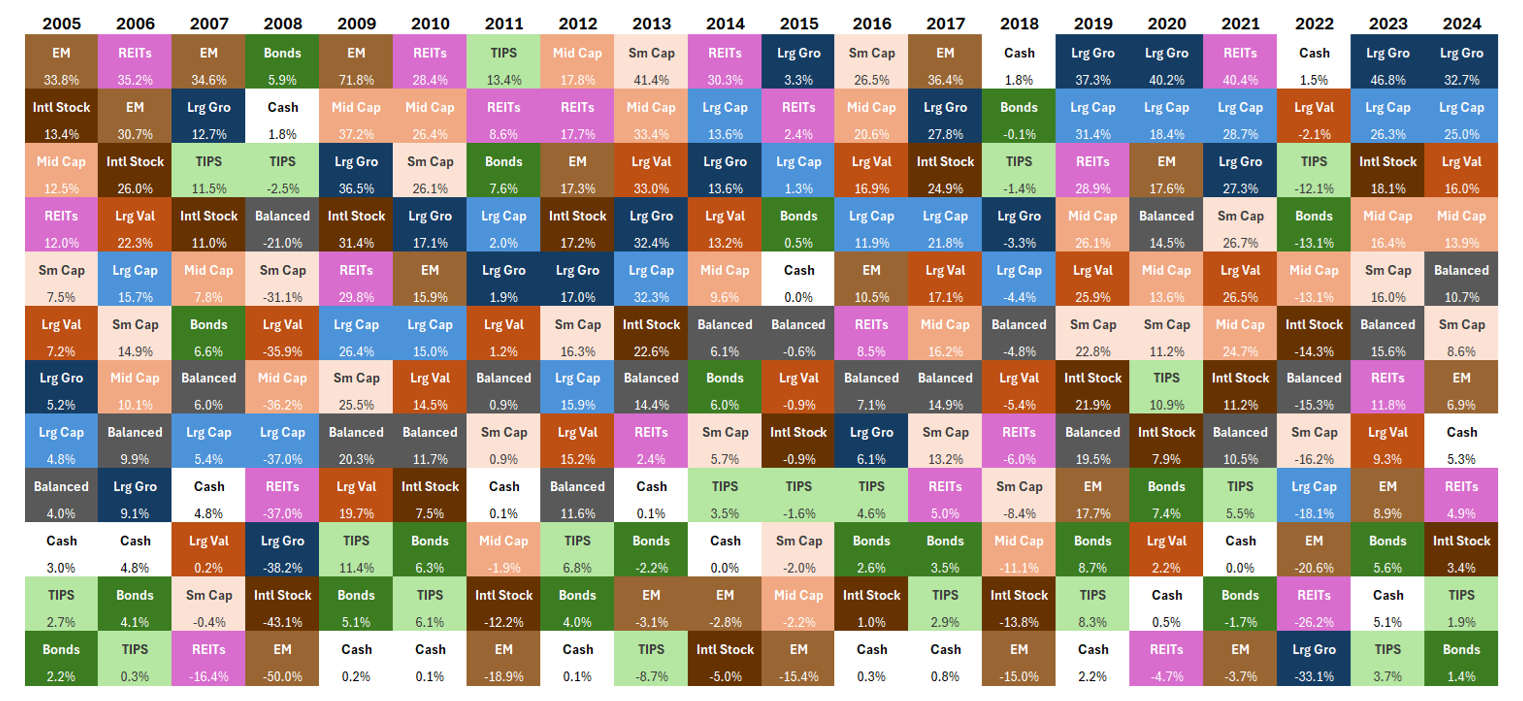
Jedes Jahr bestimmen unterschiedliche Anlageklassen und Sektoren den Markt. Mal schneiden Aktien besser ab, mal Anleihen, Immobilien oder Schwellenländer. Es gibt kein einheitliches Muster.
Diese ständige Umschichtung macht es extrem schwierig, Gewinner im Voraus zu prognostizieren. Ein diversifiziertes Portfolio ermöglicht es Anlegern, Chancen in verschiedenen Anlageklassen zu nutzen und gleichzeitig das Risiko einer zu starken Fokussierung auf ein einzelnes Segment zu reduzieren.
4. Wie man erfolgreich investiert und gleichzeitig die Kosten niedrig hält.
Die Kosten gehören zu den am meisten unterschätzten Faktoren bei Investitionen.
Partiendo de la misma rentabilidad bruta, incluso pequeñas diferencias en las comisiones pueden generar resultados significativamente distintos a lo largo del tiempo. Una diferencia de tan solo el 1 % anual puede reducir la rentabilidad total en más de un 20-25 % a largo plazo.
El impacto se agrava: los inversores no solo pagan comisiones más altas, sino que también pierden el crecimiento que ese dinero podría haber generado.
Die Kosten niedrig zu halten ist einer der wenigen Faktoren, die der Investor vollständig kontrollieren kann, und einer der wirkungsvollsten.
5. Cómo invertir con éxito con asesoramiento profesional (~3% alfa)
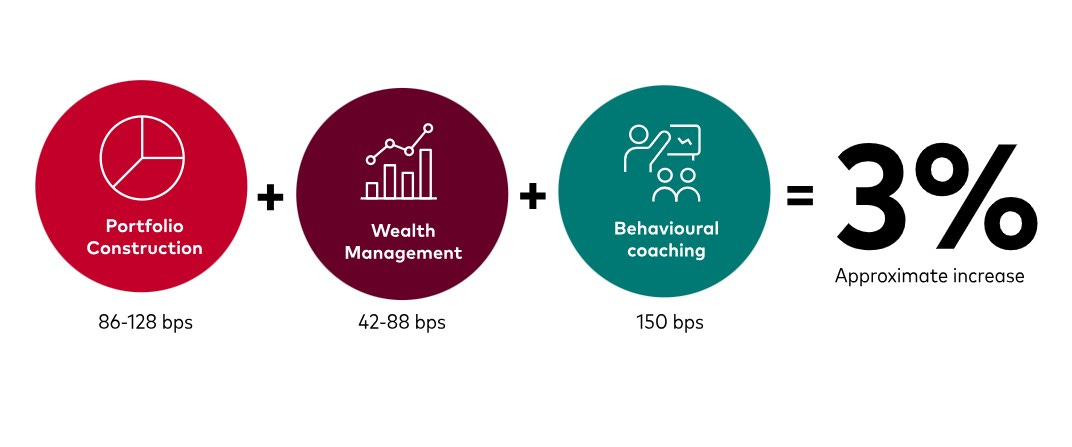
Según Vanguard Group, el asesoramiento financiero profesional puede añadir hasta un 3% de valor anual.
Este valor añadido no proviene de la selección de acciones, sino de la mejora del proceso de inversión:
- Coaching conductual (~1,5%) → evitar decisiones emocionales
- Optimización de costes (~0,45%)
- Neugewichtung (~0,35 %)
- Vermögensaufteilung, Steuereffizienz und Altersvorsorgestrategien
El mayor impacto proviene de ayudar a los inversores a mantener la disciplina durante los períodos de estrés, cuando se producen los errores más costosos.
In der Praxis besteht das größte Risiko für Anleger nicht im Markt, sondern in ihrem eigenen Verhalten.
Anschließend analysieren wir jedes dieser Prinzipien detaillierter, gestützt auf reale Daten und empirische Belege.
1. Investiert bleiben.
Ein Anleger, der langfristig investiert bleibt, vermehrt sein Kapital von 10.000 US-Dollar innerhalb von 20 Jahren auf 64.844 US-Dollar. Verpasst er jedoch die zehn besten Tage, halbiert sich diese Rendite fast. Da die besten Tage oft mit den schlechtesten zusammenfallen, birgt der Versuch, Marktbewegungen vorherzusagen, ein hohes Risiko, einen erheblichen Teil der Gewinne zu verlieren.

2. Langfristig im Markt zu bleiben ist besser, als zu versuchen, seine Bewegungen vorherzusagen.
Volatilität ist normal, doch der langfristige Trend ist eindeutig positiv. Seit fast 100 Jahren hat der Markt Kriege, Finanzkrisen, Rezessionen, Terroranschläge und Pandemien überstanden und dennoch eine kumulierte Rendite von fast 25.000 % erzielt. Kurzfristig beobachten wir ständige Kursrückgänge und starke Bewegungen, die mitunter 1 % oder 2 % an einem einzigen Tag übersteigen. Dies zeigt, dass Volatilität dem Markt inhärent ist. Diese Kursrückgänge, die oft Angst auslösen und Anleger dazu verleiten, Marktbewegungen vorherzusagen, sind jedoch genau das, was in einem langfristigen Aufwärtstrend vorkommt. Das Problem ist, dass ein Ausstieg aus dem Markt zu diesen Zeitpunkten bedeutet, die anschließende Erholung zu verpassen.

3. Diversifizierung ist der Schlüssel.
Die führende Anlageklasse ändert sich jedes Jahr komplett. Es gibt kein einheitliches Muster. Mal sind es Schwellenländer, mal REITs, mal Wachstumsaktien, Small-Cap-Unternehmen oder sogar Anleihen. Die Anlageklasse mit der besten Performance eines Jahres kann im nächsten Jahr im Mittelfeld oder sogar unter den Schlusslichtern liegen. Das zeigt, wie schwierig es ist, vorherzusagen, welcher Sektor oder welche Anlageklasse sich am besten entwickeln wird. Der Wandel ist konstant und unvorhersehbar. Anstatt also auf den „Gewinner des Jahres“ zu setzen, ermöglicht ein diversifiziertes Portfolio Anlegern, im Laufe der Zeit Renditen aus verschiedenen Anlagen zu erzielen und das Risiko einer Fehlpositionierung zu reduzieren.
4. Kosten niedrig halten
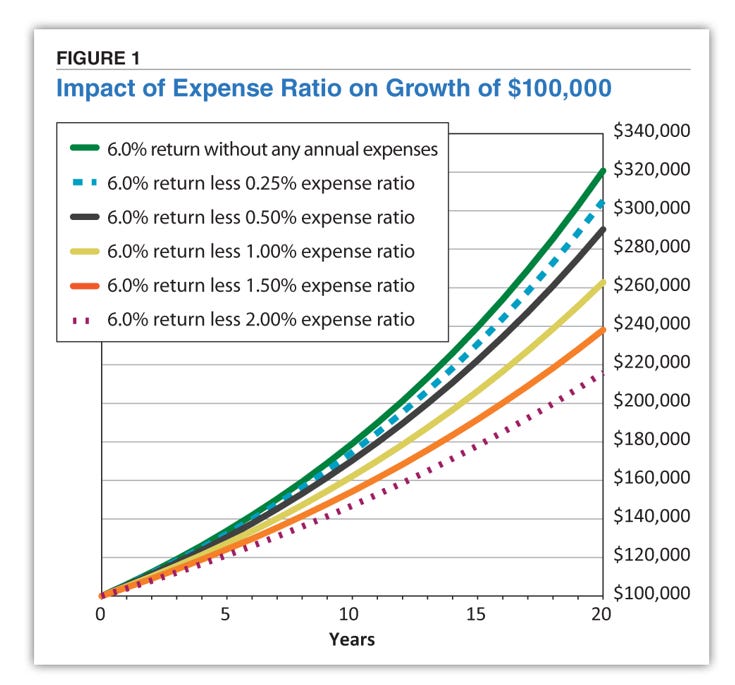
Ausgehend von einer Bruttorendite von 6 % führen bereits geringe Gebührenunterschiede zu sehr unterschiedlichen Endergebnissen. Ohne Kosten wächst die Anlage deutlich stärker, während höhere Ausgaben das Endkapital erheblich reduzieren. Besonders wichtig ist der kumulative Effekt: Man zahlt nicht nur jährlich mehr, sondern verliert auch den Zinseszinseffekt. Daher haben selbst scheinbar kleine Kostenunterschiede langfristig sehr erhebliche Auswirkungen.
5. Der Wert professioneller Beratung (~3% Alpha)
Der „Advisor Alpha“-Bericht von Vanguard zeigt, dass ein professioneller Finanzberater jährliche Renditen von bis zu 3 % erzielen kann – nicht durch die Auswahl einzelner Aktien, sondern durch die Optimierung des Anlageprozesses. Den größten Einfluss hat die Verhaltensberatung (ca. 1,5 %), die Anlegern hilft, emotionale Entscheidungen wie Panikverkäufe oder einen verspäteten Markteintritt bei Kursanstiegen zu vermeiden. Ergänzt wird dies durch Kostenreduzierung (ca. 0,45 %) und Portfolio-Rebalancing (ca. 0,35 %) sowie durch die Optimierung der Vermögensallokation, der Steuern und der Entnahmestrategie. Letztendlich liegt der Wert in Disziplin, Struktur und Fehlervermeidung, nicht im Versuch, den Markt zu übertreffen.
Bei Esfera Wealth fließen diese Prinzipien nicht nur in unsere Analysen ein, sondern sind fester Bestandteil unserer täglichen Anlagestrategie. Als in der Schweiz reguliertes und 2010 gegründetes Finanzberatungsunternehmen bilden Disziplin, Diversifizierung und eine langfristige Perspektive die Grundlage jeder unserer Entscheidungen.
Darüber hinaus verbinden wir mit unserer klaren Spezialisierung auf lateinamerikanische Kunden schweizerische Vermögensverwaltungsstandards mit fundierten kulturellen Kenntnissen und der Fähigkeit, in der Sprache unserer Kunden zu kommunizieren. Dies ermöglicht eine enge und transparente Beziehung, die auf deren langfristige Ziele abgestimmt ist.
